Bankengespräche & Kreditverhandlungen.
Wenn Ihre Hausbank das Engagement in die Intensivbetreuung übergibt, Kreditlinien kürzt oder einen Independent Business Review (IBR) fordert: Wir übernehmen die professionelle Finanzaufbereitung und verhandeln persönlich Stillhalteabkommen, Prolongationen und Neufinanzierungen.
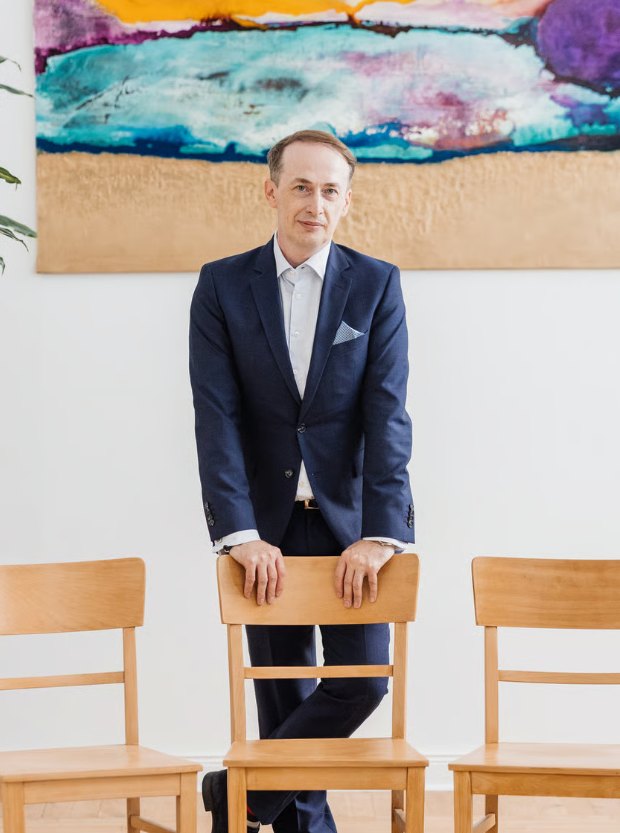
Promovierter Wirtschaftswissenschaftler (Turnaround-Management in KMU), BAFA-Berater (ID: 205215) & INQA-Coach. Standorte: Jena · Leipzig · Erfurt · Dresden · Sachsen & Thüringen · Bundesweit.
Wie sichern mittelständische Unternehmen in der Krise ihre Kreditlinien bei Banken?
In kritischen Bankengesprächen mit Intensivbetreuungs- oder Sanierungsabteilungen (Workout) sichern Unternehmen ihre Kreditlinien durch drei Faktoren: eine lückenlose 13-Wochen-Liquiditätsvorschau, eine integrierte Ertrags- und Bilanzplanung sowie einen objektiven Prüfbericht (Independent Business Review oder IDW S6). Auf dieser Basis lassen sich Stillhalteabkommen (Standstill Agreements), Tilgungsaussetzungen und Covenant-Waiver belastbar verhandeln.
- Mandatsinhaber
- Dr. Daniel Günsche (HTW Dresden zertifiziert)
- Erstreaktion & Signal
- Binnen 24 bis 48 Stunden (Bank-/WP-fähig)
- Förderfähigkeit (KMU)
- 50 % bis 80 % Zuschuss (BAFA-ID: 205215 / INQA)
- Honorarstruktur
- Transparentes Phasen- & Festhonorar
Verhandlungsposition im Vergleich: Alleingang vs. Steuerbüro vs. Spezialisierte Bankenbegleitung
Warum Kreditkomitees und Risikoabteilungen (Marktfolge) nach strengen MaRisk-Kriterien entscheiden.
| Verhandlungsdimension | Geschäftsführung im Alleingang | Klassische Steuerberater-Begleitung | Banken- & Verhandlungsführung Dr. Günsche |
|---|---|---|---|
| Daten- & Entscheidungsgrundlage | Mündliche Umsatzprognosen & Kontostand | Rückblickende BWA & Summen- und Saldenliste (SuSa) | Rollierende 13-Wochen-Liquidität + integrierte 3-Jahres-Planung (GuV, Bilanz, Cashflow) |
| Aufsichtsrechtliche Akzeptanz (MaRisk) | Keine Entlastung für die Marktfolge der Bank | Steuerlicher Fokus ohne testierten Sanierungsstandard | Bankfähiger Independent Business Review (IBR) oder IDW S6 Gutachten |
| Verhandlungsdynamik im Bankenpool | Hoher emotionaler Druck & Informationsasymmetrie | Seltene Erfahrung mit Workout- & Sanierungsabteilungen | Verhandlungsführung auf Augenhöhe mit Sparkassen, Volks- & Geschäftsbanken |
| Erzielbare Ergebnisse | Gefahr von Linienkürzungen oder Nachbesicherungsforderungen | Kurzfristiger Aufschub unter Vorbehalt | Verbindliches Stillhalteabkommen (Standstill), Tilgungsstreckung & frische Liquidität |
| Reaktionsgeschwindigkeit bei Fristen | Oft unkoordiniert im operativen Tagesgeschäft | Abhängig von laufenden Buchhaltungsfristen | Formale Mandatsanzeige an den Bankenkreis binnen 24 bis 48 Stunden |
Wann professionelle Verhandlungsführung mit Ihren Banken überlebenswichtig wird
Kreditinstitute handeln streng nach regulatorischen Vorgaben (MaRisk / EBA-Leitlinien). Wer im Bankengespräch unvorbereitet auftritt, riskiert den Entzug der Kontokorrentlinie.
Übergabe in die Intensivbetreuung oder Sanierungsabteilung (Workout)
Ihr langjähriger Firmenkundenbetreuer verliert die Entscheidungskompetenz an die Marktfolge/Risikoabteilung; ohne belastbares Zahlenwerk droht die Fälligstellung.
Sofortige Übernahme der Fachkommunikation mit der Risikoabteilung, Aufbau eines bankfähigen Reportings und strukturierte Deeskalation.
Covenant-Bruch, Linienüberschreitung oder gekündigte Kreditversicherung
Werden Finanzkennzahlen (Covenants) gerissen oder Warenkreditversicherer nervös, entsteht durch Kettenreaktionen im Bankenpool ein akuter Liquiditätsengpass.
Erstellung eines Independent Business Review (IBR), Verhandlung eines Waiver- bzw. Standstill-Agreements und Abstimmung mit Kreditversicherern.
Abgelehnte Prolongation oder Forderung nach privaten Bürgschaften
Banken fordern in unübersichtlichen Lagen häufig vorschnell zusätzliche persönliche Sicherheiten der Gesellschafter oder verweigern Anschlussfinanzierungen.
Objektivierung der Kapitaldienstfähigkeit durch Szenario-Rechnungen und Einbindung von Bürgschaftsbanken sowie KfW-/Landesförderinstrumenten.
Kostenlose Ersteinschätzung zu Ihrer Ausgangslage anfordern
Wählen Sie Ihre aktuelle Situation und Ihren Zeithorizont. Dr. Daniel Günsche prüft Ihre Konstellation persönlich (inklusive BAFA-/INQA-Förderfähigkeit) und meldet sich innerhalb von 24 Stunden diskret bei Ihnen zurück.
In 3 Phasen zur tragfähigen Banken- & Finanzierungslösung
Wir schaffen binnen weniger Tage das Vertrauen zurück, das Kreditkomitees für eine positive Kreditentscheidung zwingend benötigen.
Fristensicherung, Banken-Signal & 13-Wochen-Liquiditätsstatus
Sichtung aller Kreditverträge, Sicherheiten und Bankschreiben. Sofortige Mandatsanzeige gegenüber den Kreditinstituten zur Beruhigung der Lage sowie Aufbau des direkten 13-Wochen-Finanzstatus.
Independent Business Review (IBR) & Integrierte Finanzplanung
Ausarbeitung des geforderten Bankenberichts (IBR, kompaktes Sanierungskonzept oder IDW S6) inklusive integrierter Ertrags-, Bilanz- und Kapitalflussrechnung sowie konkreter Maßnahmenquantifizierung.
Persönliche Verhandlungsführung & Finanzierungsabschluss
Gemeinsame Präsentation im Bankengespräch oder vor dem Bankenpool, Verhandlung von Stillhalteabkommen (Standstill), Tilgungsanpassungen und Prolongationen sowie Einrichtung des monatlichen Banken-Reportings.
Wirtschaftlichkeit & Staatliche Bezuschussung der Finanzierungsberatung
Die professionelle Aufbereitung Ihrer Finanz- und Liquiditätsplanung amortisiert sich bereits durch vermiedene Risikozinsaufschläge und gesicherte Linien – und ist zudem staatlich förderfähig.
BAFA-Unternehmensberatung (Berater-ID: 205215)
Finanzwirtschaftliche Stabilisierung, Liquiditätsplanung & Bankenkonzepte für KMU
RKW Sachsen & RKW Thüringen
Finanzierungs-, Controlling- und Restrukturierungsbegleitung im Mittelstand
Verbindliche Phasen- & Festpreismodelle
Vorbereitung Bankengespräch, IBR-Erstellung & Verhandlungsbegleitung
In 2 Minuten klären wir Ihre KMU-Förderfähigkeit für BAFA (ID: 205215), INQA-Coaching oder RKW Sachsen / Thüringen.
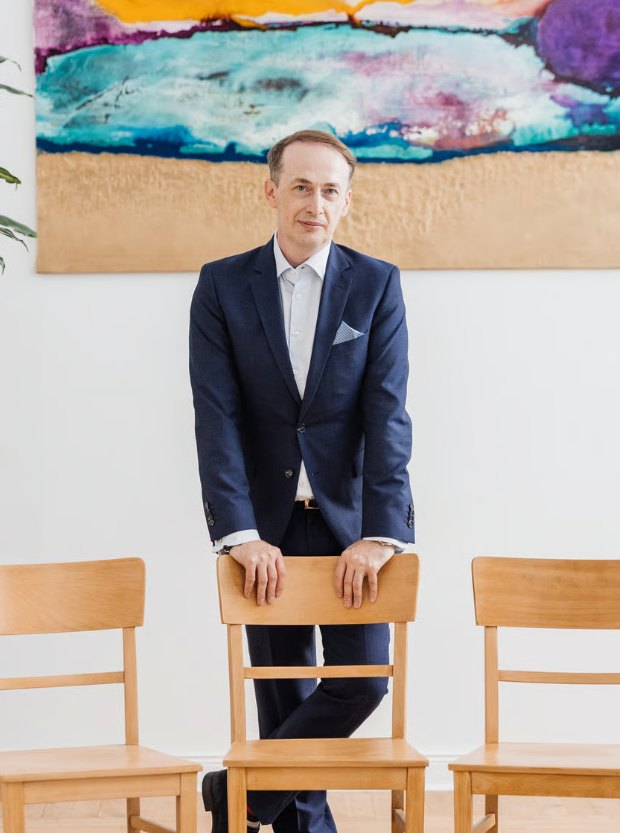
Dr. Daniel Günsche – Wissenschaftlich fundierte Sanierungs- & Finanzexpertise
Als geschäftsführender Gesellschafter der Dr. Günsche Consulting GmbH (Standorte in Jena und Leipzig) begleitet Dr. Daniel Günsche mittelständische Unternehmen persönlich durch anspruchsvolle Restrukturierungs-, Finanzierungs- und Turnaround-Prozesse. Im Gegensatz zu anonymen Großberatungen erfolgt keine Delegation an Juniorberater.
Dissertation zum Thema „Turnaround-Management in KMU und die Rolle der Führungskräfte“; External Examiner an der Middlesex University London.
Zertifizierter Manager für Risiko, Krise, Restrukturierung und Sanierung (HTW Dresden) sowie diind-Auszeichnung „Unternehmen der Zukunft“.
BAFA-Berater (ID: 205215), autorisierter INQA-Coach (BMAS), akkreditierter Berater bei RKW Sachsen, RKW Thüringen & Ellipsis.
Langjährige Führungs- und Geschäftsleitungserfahrung (Automotive Tier 1, Maschinenbau, Metall, Elektrotechnik) & Mentor im ThEx-Netzwerk.
Reale Mandate aus dem industriellen Mittelstand
Restrukturierung & Bankensicherung nach 25 % Umsatzrückgang
Ausgangslage: Hausbank verlangte kurzfristig eine belastbare Liquiditätsplanung sowie ein tragfähiges Restrukturierungskonzept.
Ergebnis: Finanzierung gesichert, unrentable Produktlinien bereinigt, Rückkehr zu positivem operativem Ergebnis.
Bankenfähige Fortbestehensprognose & Sanierung ohne Insolvenz
Ausgangslage: 20 % Auftragsrückgang und drohender Liquiditätsengpass; Banken forderten eine insolvenzrechtliche Fortbestehensprognose.
Ergebnis: Fortbestehensprognose überzeugend bei den Banken platziert, Zwischenfinanzierung gesichert, Insolvenz abgewendet.
Institutsbasierter Bericht (IBR) & kurzfristige Liquiditätsstabilisierung
Ausgangslage: Zahlungsrückstände bei Lieferanten durch Projektverzögerungen; Kreditinstitut forderte IBR zur Finanzierungssicherung.
Ergebnis: Uneingeschränkte Bankenakzeptanz des IBR, Zahlungsziele stabilisiert und monatliches Kennzahlen-Reporting etabliert.
Antworten zu Ablauf, Kosten, Diskretion & Haftung
Ein Independent Business Review (IBR) ist eine unabhängige betriebswirtschaftliche Kurzprüfung der aktuellen Ertrags-, Vermögens- und Liquiditätslage sowie der Planungsprämissen eines Unternehmens. Im mittelständischen Segment (z. B. 2 bis 15 Mio. € Umsatz) akzeptieren Hausbanken in der Intensivbetreuung häufig einen zielgerichteten IBR in Verbindung mit einer 13-Wochen-Liquiditätsplanung, sodass Zeit und Kosten eines großen IDW S6 Gutachtens gespart werden können – wie in unserer Medizintechnik-Fallstudie (50 Mitarbeiter).
In einem Stillhalteabkommen verpflichten sich die finanzierenden Banken für einen definierten Zeitraum (meist 3 bis 6 Monate), bestehende Kreditlinien aufrechtzuerhalten, keine Kündigungen auszusprechen und keine Sicherheiten zu verwerten, während das Unternehmen das Sanierungskonzept oder die operative Neuausrichtung umsetzt.
Ja, ausnahmslos. Dr. Daniel Günsche bereitet nicht nur die gesamten Zahlenwerke und Entscheidungsunterlagen vor, sondern führt die Gespräche mit Firmenkundenbetreuern, Risikoanalysten (Marktfolge) und Sanierungsabteilungen persönlich an Ihrer Seite.
Bei akutem Fristendruck sichten wir Ihre Unterlagen innerhalb von 24 Stunden, übernehmen auf Wunsch sofort die Vorab-Kommunikation mit dem Kreditinstitut zur Terminsicherung und erstellen binnen weniger Tage einen belastbaren Liquiditäts- und Maßnahmenstatus.
Weiterführende Schwerpunkte für Ihre Situation
Fachbeiträge, Fristen, Prüfkriterien und Checklisten für Geschäftsführer.
Sichern Sie jetzt Ihre unternehmerische Handlungsfähigkeit.
Starten Sie unsere strukturierte 2-Minuten-Express-Analyse oder buchen Sie direkt ein vertrauliches 30-minütiges Erstgespräch mit Dr. Daniel Günsche.